可処分所得と裁量所得:定義、違い、測定方法
可処分所得と裁量所得の定義と違い、各指標の測定方法、家計予算と経済における役割、政策・分析上の限界を解説します。
概要
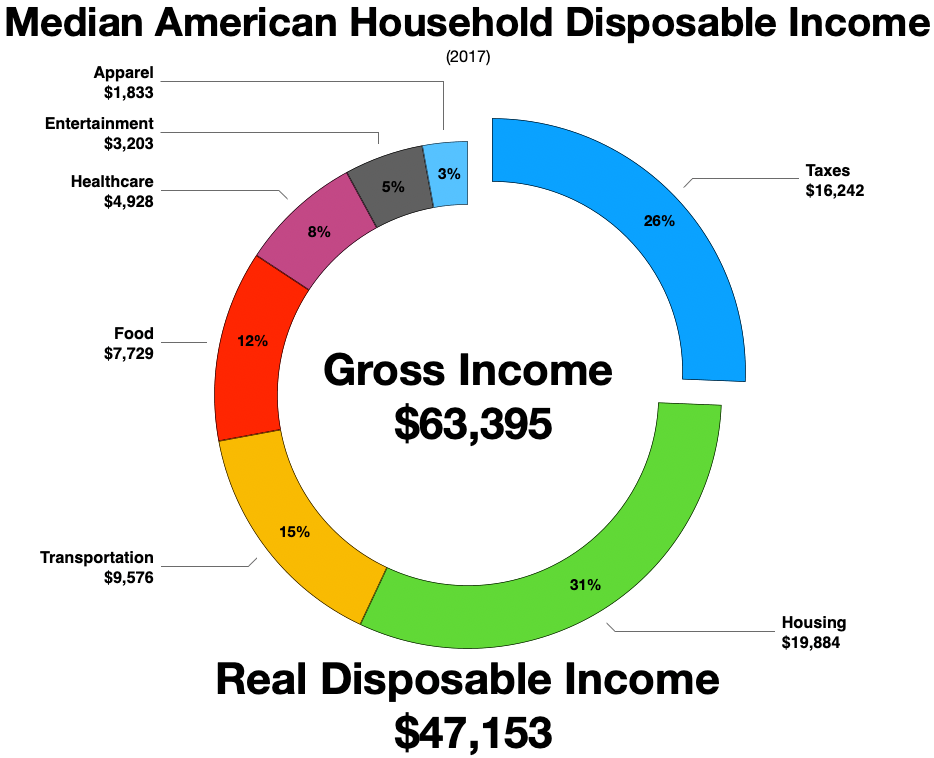
可処分所得とは、個人または世帯の所得から、主として所得税や給与に課される税金など、政府への義務的な支払いを差し引いた後に残る部分である。国民経済計算では、この概念は「可処分個人所得」と呼ばれることが多く、個人所得の合計から経常個人税を差し引いた額に等しい。裁量所得はこれに関連するが異なる概念であり、住居費、光熱費、食費、必要不可欠な交通費といった、基本的かつ継続的な必需費を支払った後に残る額を指す。
画像ギャラリー
3 画像

測定方法
単純化すれば、可処分所得は「個人の総所得-経常個人税」と表せる。経済学者や統計作成者は、雇用主が負担する給付、社会保険料を含めたり、税以外の強制的な負担を差し引いたりするなど、この基本計算をさまざまに調整する。裁量所得は通常、可処分所得から推計された基本的生活費を控除して求められる。
特徴と例
- 可処分所得:税引後に、貯蓄、債務返済または消費に充てられる当面の支出能力を示す。正式な定義については、公的な定義を参照。
- 裁量所得:必需費を賄った後、非必需品、余暇、ぜいたく品の購入、追加の貯蓄に利用できる割合を示す。
- 可処分所得が同程度の世帯でも、世帯人数、住居費、地域の物価によって裁量所得は大きく異なり得る。
経済・政策上の重要性
可処分所得は、生活水準、貯蓄率、消費者支出全体を評価するために用いられる重要な指標である。裁量所得は、企業が非必需品への需要を予測する際に役立ち、マーケティングや与信の判断にも情報を与える。政策立案者は、消費の拡大や貧困の軽減を目的とする税制、福祉制度、景気刺激策を評価するため、可処分所得の変化を注視する。
主な違いと限界
両指標の違いは重要である。可処分所得は課税に結び付く、より広範な会計上の尺度である一方、裁量所得はより主観的であり、生活費に関する仮定に左右される。いずれの指標も、現物給付、非公式な所得、支出の急変を完全には捉えないという限界がある。そのため分析者は、世帯の財務的な健全性をより包括的に把握するため、これらの数値を他の指標と併せて解釈する。
関連項目
著者
AlegsaOnline.com 可処分所得と裁量所得:定義、違い、測定方法 Leandro Alegsa
URL: https://ja.alegsaonline.com/art/27710
出典
- census.gov : "Archived copy"
- bls.gov : bls.gov