コーポレーション:法人格、組織構造、歴史、種類と用途
コーポレーションは、所有者とは別個に法的に認められる組織であり、固有の権利、統治、責任を持つ。営利、非営利、公共の目的に応じた形態がある。
コーポレーションとは、設立者、所有者または経営者である個人とは別個のものとして、法律により創設される法人である。設立後は、自らの名義で財産を保有し、契約を締結し、訴訟を提起または提起され、株主のものとは異なる租税上の義務および責任を負うことができる。この分離はしばしば法人格と呼ばれ、有限責任の基礎となる。すなわち、所有者が通常負担するリスクは、個人資産ではなく出資資本の価値に限られる。
画像ギャラリー
5 画像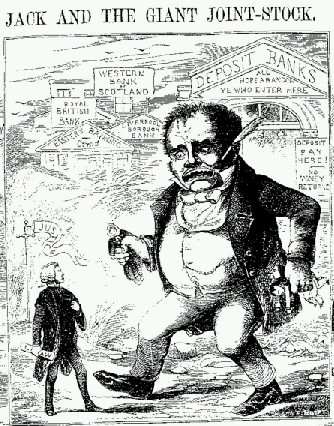

基本的な特徴
多くのコーポレーションには、いくつかの定義的な特徴がある。一般に、正式な書類(しばしば設立定款と呼ばれる)を提出して設立され、付属定款により統治される。また、株主、取締役会および役員から成る制度を通じて運営される。資金を調達するために株式を発行でき、上場会社にも非公開会社にもなり得る。通常は永続的な存続期間を持ち、所有者や経営陣が変わっても法人自体は存続する。
- 独立した法的主体性:会社は、その所有者とは異なる主体として扱われる。
- 有限責任:株主の金銭的な負担は、通常、その投資額に限定される。
- 集中化された経営:取締役会が大方針を定め、役員が日常業務を担う。
- 手続と法令遵守:継続的な報告、会議および法定書類の提出が一般に求められる。
種類と一般的な形態
コーポレーションには、異なる目的に適する多様な形態がある。営利会社または事業会社は、株主のための利益を追求する。非営利法人は、慈善、教育、宗教その他の公共目的のために存在し、通常、余剰資金をその使命に再投資する。政府所有のコーポレーションは、一定の商業的性質を備えながら公共サービスを提供する。地方公共団体としての法人は、市または町を運営するための法人としての権限を持つ地方政府機関を指す。集合住宅の管理組合や住宅所有者協会も、共有財産およびサービスを管理するため、非営利法人として組織されることが多い。
歴史と発展
コーポレーションの起源は、長距離貿易や公共事業などの共同事業を行うため、特別な法的地位を与えられた初期の特許法人にある。数世紀を経て、法制度は投資家集団が資本を持ち寄り、株式を通じて所有権を移転できるようにする規則を発展させた。これは大規模な商業活動と産業成長を促進する一因となった。現代の会社法は、資本の結集や起業活動の利点と、規制上・社会上の責任との均衡を図りながら、現在も発展を続けている。
用途、利点と制約
コーポレーションは、資本の蓄積を容易にし、成長を支え、事業上のリスクを個人の財産から分離できるため、広く利用されている。公開会社は、証券取引所や新規株式公開を通じて資本市場を活用でき、大規模な事業や幅広い投資家の参加を可能にする。一方で、規制遵守、法域によっては利益に対する二重課税の可能性、創業者による支配の希薄化といった不利益もある。不正または重大な濫用がある場合には、裁判所が法人格の否認を行い、個人に直接の責任を負わせるおそれもある。
統治と実務上の留意点
適切なコーポレート・ガバナンスには、法令遵守と明確な内部規則の双方が必要である。株主は通常、取締役会を選任することで統制権を行使し、取締役会はさらに経営幹部を監督する。設立定款や付属定款などの書類は、法人の目的、資本構成および意思決定の手続を定める。起業家や投資家は、課税、責任保護および規制上の必要性に最も適した組織形態と法域を選ぶため、コーポレーション設立時に法律・財務の助言者へ相談することが多い。
法的定義と法域ごとの差異については法的概要を参照。創業者と起業における役割については創業者と投資家を参照。地方の法人組織は地方公共団体としての法人で扱い、資本および所有権に関する手段は株式とストックで説明する。倒産および債権者との関係については破産と責任を参照。
関連項目
著者
AlegsaOnline.com コーポレーション:法人格、組織構造、歴史、種類と用途 Leandro Alegsa
URL: https://ja.alegsaonline.com/art/23212