マイクロファイナンス:十分な金融サービスを受けられない人々のための小規模金融サービス
マイクロファイナンスは、従来の銀行サービスから排除されてきた人々に小口融資、貯蓄、保険、決済を提供し、生計、起業、金融包摂を支える。多様なモデルがあり、成果は一様ではない。
概要
マイクロファイナンスとは、従来の銀行サービスを利用できない人々に提供される金融サービスの総称である。通常、少額の融資、預金口座、保険、送金、決済サービスなどを小規模な取引単位で扱う。低所得世帯、インフォーマル部門で働く人々、小規模事業者が資金繰りを管理し、生計手段に投資し、予期せぬ出来事による影響に対処できるよう、金融包摂を広げることを目指す。提供主体には、非政府組織、協同組合、専門のマイクロファイナンス機関、専用プログラムを運営する銀行などがある。従来の商業銀行は、顧客1人当たりの事務コストが高いため、きわめて少額の口座や融資を避けることが多い。マイクロファイナンスの提供者は、小規模取引を成り立たせるために異なる提供モデルを用いる。
画像ギャラリー
10 画像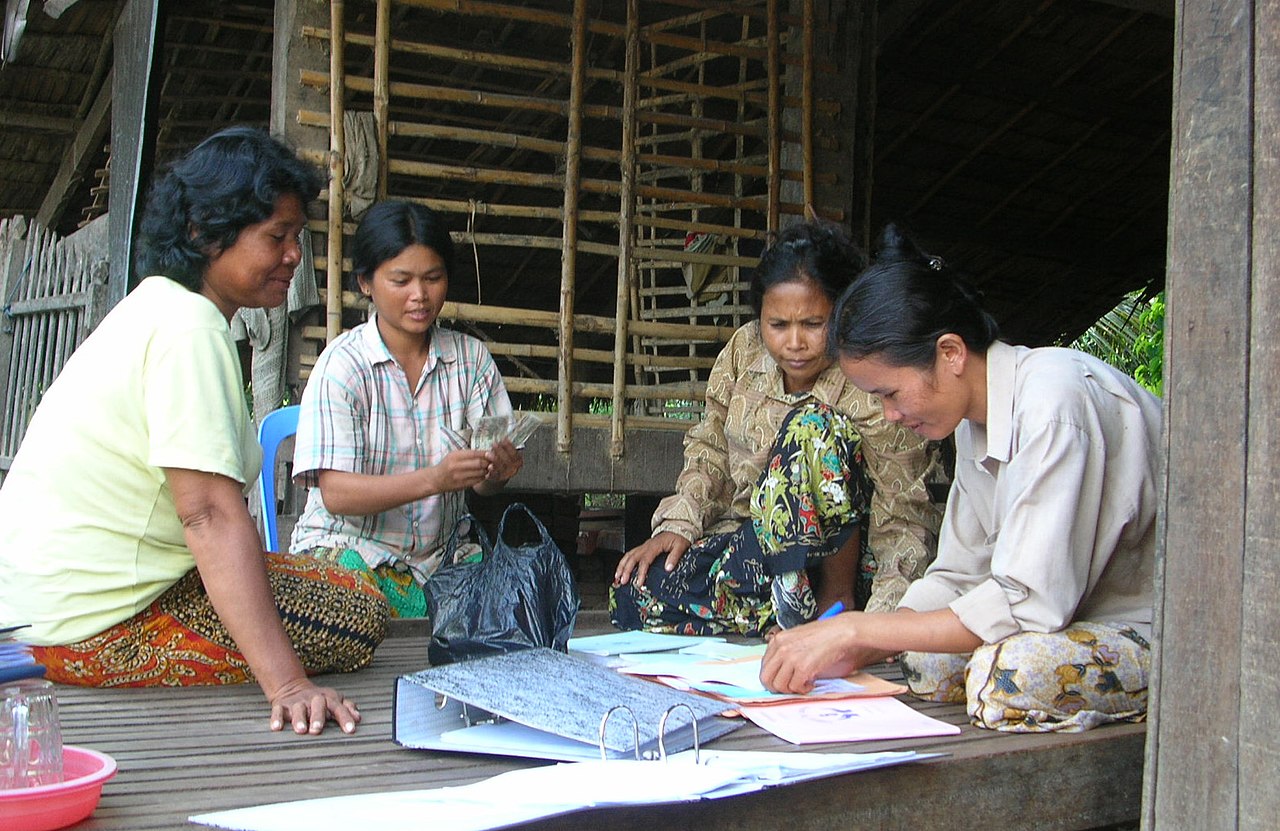




サービスと典型的な特徴
マイクロファイナンスで一般的に見られる要素には、次のようなものがある。
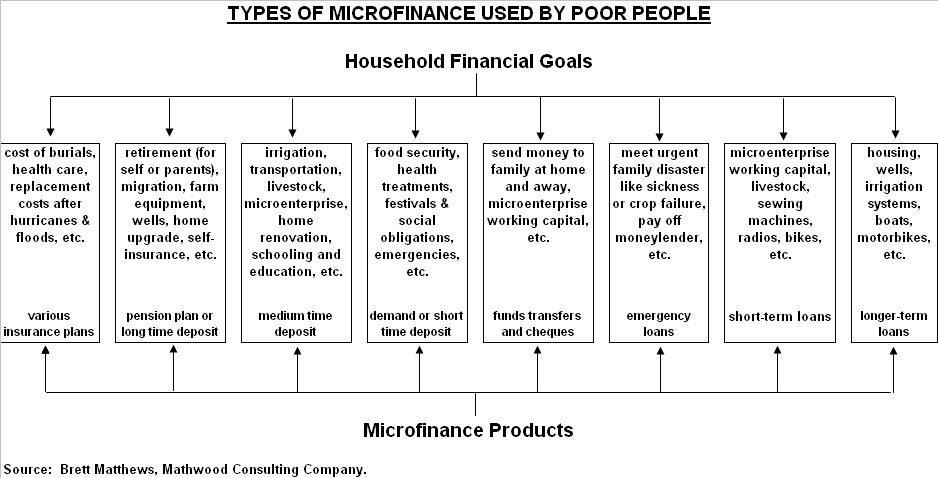
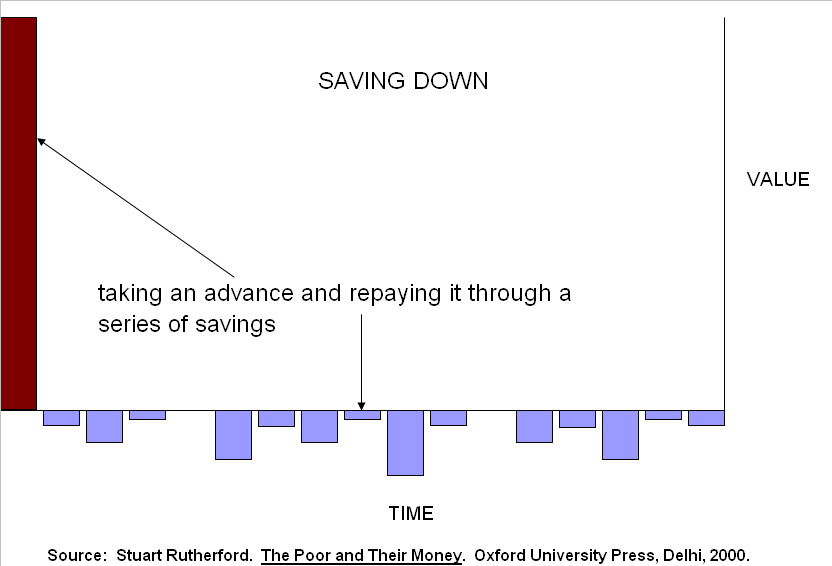
- マイクロクレジット:事業の立ち上げ、運転資金、世帯の必要支出に用いられる少額・短期の融資。多くの場合、定期的な分割払いで返済される。
- マイクロ貯蓄:収入が不規則な人々が、安全に貯蓄し、備えとなる資金を蓄えるために設計された預金。
- マイクロ保険:健康、農作物、葬儀に関する費用などに備える、簡素なリスク分担型の商品。
- 決済と送金:インフォーマル経済に適した、低コストの送金・決済サービス。
提供に当たっては、情報の非対称性を減らし、高コストな法的手続に頼らず返済を確保するため、社会的担保、グループ融資、職員と顧客の密接な関係といった手法が利用される。借り手は、融資の責任を分かち合う連帯グループとして共同で申請することがある。この集団的な仕組みは、従来型の担保に代わるものであり、多くのプログラムを特徴づけている。
モデルと機関
マイクロファイナンスは、多様な組織モデルを通じて実施される。例として、地域に基盤を置く貯蓄・信用協同組合、NGOが運営する融資プログラム、規制を受ける専門のマイクロファイナンス機関、対象を絞ったマイクロファイナンス部門を設ける商業銀行がある。より新しいモデルでは、デジタル決済とモバイルバンキングを組み合わせ、遠隔地の顧客にも届けている。小規模な貸し手や寄付者と借り手を結び付けるプラットフォームもあれば、持続可能性を重視し、費用を賄うため市場ベースの金利を設定するものもある。
歴史と発展
現代のマイクロファイナンス運動は、20世紀後半に成長した。貧困層への小口融資に関する実践的な試みは正式な機関に先行しており、1970年代から1980年代にかけて、複数の先駆的プロジェクトが、ごく少額の融資でも返済され得ることを示した。その後、この分野は世界的に拡大し、公的・民間の資金を集めるとともに、望ましい実践や影響をめぐる議論も呼んできた。
用途、利点と限界
マイクロファイナンスは、収入を生む活動を支え、世帯の消費を平準化し、多くの状況で女性による金融資源へのアクセスを高めることができる。一方、貧困削減や長期的で変革的な影響に関する証拠は一様ではない。小口融資を事業の成長に有効に活用する借り手がいる一方で、不規則な収入に苦しんだり、過剰債務に直面したりする者もいる。事務コストのため、金利は従来のリテール銀行業務より高くなることがあり、規制上の監督も国によって異なる。
主な相違点と実務上の考慮事項
マイクロファイナンスは主に、規模、対象顧客、リスク管理の方法において標準的な銀行業務と異なる。利用しやすさ、利便性、非伝統的な形態の担保を重視する。マイクロファイナンスの選択肢を検討・評価する際、利用予定者や政策立案者はしばしば、負担可能性、条件の透明性、提供者の評判、短期的な融資拡大ではなく長期的な金融包摂という目標に沿ってサービスが設計されているかを考慮する。銀行の運営と専門的なマイクロファイナンスの手法の違いについては銀行を、少額融資に関する追加情報についてはマイクロローンの資料を参照。
マイクロファイナンスは、技術、規制、研究が、十分なサービスを受けられていない地域社会に小規模金融サービスを届ける方法を形作るなかで、進化を続けている。
関連項目
著者
AlegsaOnline.com マイクロファイナンス:十分な金融サービスを受けられない人々のための小規模金融サービス Leandro Alegsa
URL: https://ja.alegsaonline.com/art/64597