保険:目的、種類、仕組み、消費者が考慮すべき点
保険は、保険料と引き換えに個人や組織の経済的リスクを保険会社へ移転する仕組みです。種類、構成要素、歴史、経済的役割、規制、消費者向けの注意点を解説します。
概要
保険は、個人または組織が保険料と呼ばれる料金を保険会社に支払い、特定の損失に対する保障を得る金融上の仕組みである。保険会社は、保険証券と呼ばれる書面契約の条件に従い、事故、疾病、財産の損害、死亡など、あらかじめ定められた事由について被保険者に補償を行うことに同意する。保険は法学と経済学の双方で扱われ、個人の資金計画、事業計画、公共政策において中心的な役割を果たす。
画像ギャラリー
10 画像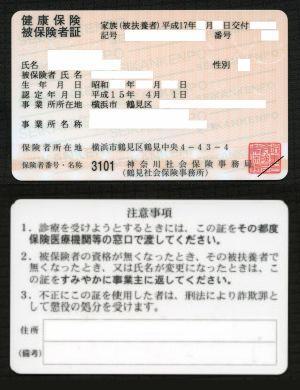




主な構成要素と仕組み
一般的な保険契約では、補償の対象となる事由と、補償の対象外となる事由が定められる。重要な要素には、保険料、保険金額の上限、免責額または自己負担額、保険金を請求するための条件がある。保険会社は引受審査によって申込者のリスクを評価し、保険料の設定に保険数理モデルを用いることがある。保険商品の設計に影響する代表的な問題として、高リスクの人ほど保険に加入しやすい「逆選択」と、保険加入によって行動が変化する「モラルハザード」がある。
- 保険料:保障を受けるために定期的に支払う金額。
- 補償:保険証券により支払いの対象となる事由および損失。
- 免責額:保険給付が適用される前に被保険者が負担する金額。
- 限度額:一つの請求について保険会社が支払う最大額。
- 保険金請求:補償対象の損失が生じた後に行う支払いの申立て。
種類と一般的な用途
保険には、異なるリスクに対応する多くの形態がある。主な区分には、生命保険、医療保険、財産・損害保険(住宅保険および自動車保険を含む)、法的請求に備える賠償責任保険がある。専門職業人賠償責任保険、農作物保険、旅行保険といった特別な補償もある。企業は、自らのリスク負担を管理するため、保険会社が購入する保険である再保険を利用することもある。個人や組織は、財務の安定を確保し、信用供与や投資を可能にし、法的要件を満たすために保険を利用する。例えば、多くの法域では自動車の対人・対物賠償責任保険が求められる。
歴史と発展
リスクを共同で負担する慣行には、海上取引の取り決めや初期の相互扶助制度など、古い起源がある。近代的な保険市場は、商業、工業化、リスクを測定する統計手法の発展とともに形成された。その後、保険会社の免許、支払能力、保険証券の基準、紛争解決を規律するための法的枠組み、規制機関、消費者保護制度が発展してきた。
経済的役割、規制、消費者が考慮すべき点
経済的に見ると、保険は損失の費用を多数の拠出者に分散し、不確実で大きな損失を、予測可能で小さな支払いへと変換する。規制当局は、保険会社の支払能力の維持、公正な取引、透明な契約条件の確保を通じて、保険契約者の保護を目指す。加入を検討する者は、補償範囲、免責・除外事項、保険料の水準、保険会社の評判を比較することが望ましい。保険証券の詳細を読み、保険会社が保険金の支払いを拒否できる場合や、「注意義務」を果たしたことの証明を求める場合を理解しておくことは、予期しない事態を避けるのに役立つ。実用的な案内と法的背景については、消費者向け情報、ならびに上記でリンクした法学・経済学の観点を参照できる。
公的な社会保険制度は、多くの場合、加入が義務付けられ、基本的な保障を提供するよう設計されている。一方、民間の商業保険は公開市場で購入される。この二つは、負担可能性、利用可能性、行動へのインセンティブの均衡を、それぞれ異なる方法で図っている。
関連項目
著者
AlegsaOnline.com 保険:目的、種類、仕組み、消費者が考慮すべき点 Leandro Alegsa
URL: https://ja.alegsaonline.com/art/47525