売上税:消費税、付加価値税(VAT)と主な違い
所得ではなく購入に課される消費課税。小売売上税と付加価値税(VAT)の仕組み、免税・非課税、一般的な類型、各国の主な事例を解説する。
概要
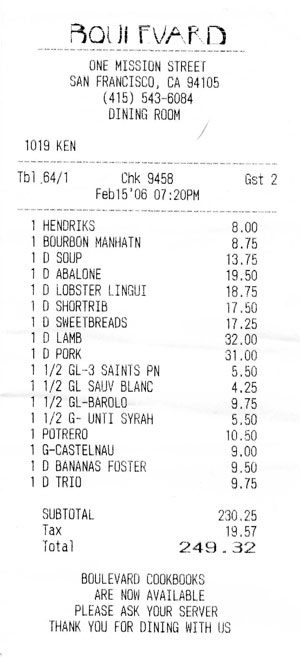
売上税は、商品やサービスの販売時に購入時点で課される消費課税の一種である。所得ではなく支出に課税するものであり、所得税とは異なる。法域によっては小売段階で一度だけ課される一方、複数の取引段階で付加価値に課税する方式が採られ、一般に付加価値税(VAT)と呼ばれる場合もある。
画像ギャラリー
2 画像
仕組みと類型
基本的には、事業者が取引価格に税額を上乗せし、顧客から徴収した後、税務当局へ納付する。大別すると、最終販売に課す単段階の小売売上税と、事業者が仕入れなどの投入物について支払った税額を控除できる複数段階のインボイス控除方式(VAT)がある。登録基準額、請求書の要件、申告頻度に関する規則は異なる。
一般的な特徴には、次のものがある。
- 税率構造:特定の商品またはサービスに標準税率、軽減税率、ゼロ税率を適用する。
- 非課税:多くの制度では、食品、基礎的な医薬品、公共交通機関などの生活必需品を非課税とする。
- 徴収地:原産地主義と仕向地主義のどちらで課税するかは、税収の帰属先に影響する。
小売売上税とVATはいずれも、適切に実施されれば生産の各段階を通じて中立的となるよう設計されているが、行政運営や事業者の法令遵守負担には違いがある。
現代の消費課税は20世紀に発展し、比較的安定した税収源であることから広く普及した。欧州連合は加盟国間で調和されたVATの枠組みを運用し、単一市場における貿易のゆがみを抑えるための規則を設けている。一般的な紹介については、売上税の資料を参照。
実務上の影響と事例として、税率と課税ベースは国ごと、また地方政府などの下位法域ごとに大きく異なる。低所得世帯を保護するため、軽減税率または非課税を適用する国もある。ハンガリーは、標準VAT税率が27%であり、世界でも最も高い水準の一つとして知られる(ハンガリー)。電子商取引と国境を越えるサービスの拡大も、オンライン販売を捉えるための徴収規則の見直しを促している。
VATと小売売上税、ゼロ税率と非課税、原産地主義と仕向地主義といった違いを理解することは、事業者と消費者が、異なる売上税制度による価格への影響、法令遵守コスト、分配上の結果を見通す助けとなる。
関連項目
著者
AlegsaOnline.com 売上税:消費税、付加価値税(VAT)と主な違い Leandro Alegsa
URL: https://ja.alegsaonline.com/art/86445